
石头科技10月30日晚发布的2026年第三季度业绩显示,公司前三季度营收156.99亿元,同比增长30.10%;归母净利润14.66亿元,同比增长41.23%;扣非归母净利润12.06亿元,同比增长44.50%。其中,第三季度实现营业收入56.14亿元,同比增长34.85%;归母净利润4.79亿元,同比增长33.01%;扣非归母净利润4.03亿元,同比增长20.25%。
当前全球清洁电器行业正处于结构调整阶段,发展重心由规模扩张转向高质量深耕,增长的含金量与经营稳定性已成为衡量企业核心竞争力的重要标尺。
行业调整的幅度,从最新的第三方数据可见一斑。据奥维云网数据,2026年三季度中国扫地机器人整体市场零售额30.20亿元,同比下降12.41%;市场均价3230元/台,同比下降5.41%。洗地机市场同样承压,三季度整体零售额27.67亿元,同比下降8.75%,市场均价同比下降12.58%。
在大盘微缩的背景下,石头科技的逆势增长尤为突出。
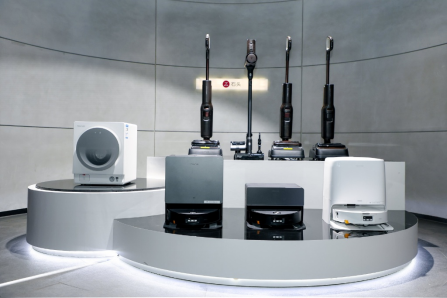
奥维云网数据显示,三季度石头科技扫地机器人零售额9.19亿元,同比增长2.24%,是头部品牌中少数保持正增长的企业;市场份额达30.44%,同比提升4.34个百分点。洗地机业务增速更为亮眼,零售额7.52亿元,同比增长23.27%,份额达27.17%,同比大幅提升7.06个百分点,稳居行业头部梯队。
值得关注的是,石头科技的增长并非以价换量。数据显示,三季度石头扫地机器人均价3896元/台,为头部品牌最高,价格指数120.64居头部首位且同比提升1.69个百分点。在部分头部品牌大幅降价的对比下,石头均价同比仅下降4.06%,低于行业平均降幅,价盘保持相对坚挺。洗地机均价2038元/台同样为头部最高,价格指数121.57同比提升9.06个百分点,在行业均价同比下降超12%的环境下实现了份额与产品定位的双重提升。
这种逆势增长的背后,是行业集中度持续提升的大趋势。当前扫地机器人行业前五品牌合计销额份额约89.9%,洗地机前五品牌份额约83.4%,头部效应凸显,具备技术壁垒、品牌力和渠道管控能力的龙头企业正在加速收割市场份额。
财报数据印证了盈利质量的改善。前三季度扣非归母净利润同比增长44.50%,增速快于收入增速,说明主营业务的盈利能力在持续增强。公司在财报中表示,营收增长的同时,各项费率持续优化,运营效率进一步提升。销售费用率从去年同期的26.36%降至21.95%,规模效应持续释放。
终端动销数据也印证了增长的可持续性。据天猫双11品牌竞速榜(10月22日更新),石头科技登顶淘系全站小家电、居家清洁、扫地机器人、洗地机四大品牌榜单;抖音平台开门红GMV达1.4亿元,环比提升220%,位列清洁电器类目第一;京东平台竞速榜(10月30日更新)扫地机器人品类、洗地机品类均位列第一。
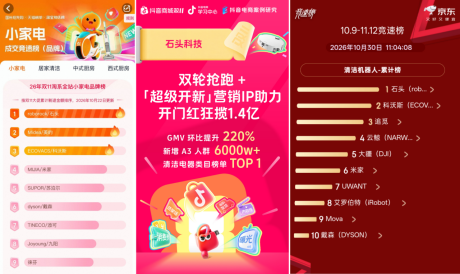
尽管海外亚马逊Prime Day大促前置至6月、部分销售高峰前移,三季度主业依然实现稳健增长,增长不依赖单一大促拉动,由此可见日常经营底盘扎实。
现金流方面,三季度现金流波动源于公司主动的经营节奏安排。三季度是四季度消费旺季的前置备货窗口期,公司针对国内“双十一”、海外“黑五”及圣诞季主动加大核心产品备货力度,同时叠加海外仓布局深化、新品类渠道拓展等战略性资金投入,阶段性增加了资金占用。
盈利质量的稳步提升,源于产品、规模、费用等多维度的协同优化,内生增长动力充足。产品端,产品结构的持续优化是盈利改善的核心抓手。扫地机器人基本盘稳固,G30S Ultra等旗舰机型站稳高端市场,价格体系保持坚挺;洗地机第二增长曲线加速放量,A30 Pro Steam 3.0等差异化产品竞争力突出。双品类协同带动收入稳步增长,盈利中枢持续上移。
整体来看,当前清洁电器市场份额持续向头部集中,行业竞争已转向技术、品牌与渠道的综合实力比拼。石头科技在行业调整期实现份额提升与价盘坚挺,验证了技术驱动、品牌建设和渠道精细化运营的增长路径正在奏效。随着行业出清进入深水区,龙头企业的经营韧性与增长质量将进一步凸显。
 京公网安备 11010102002125号